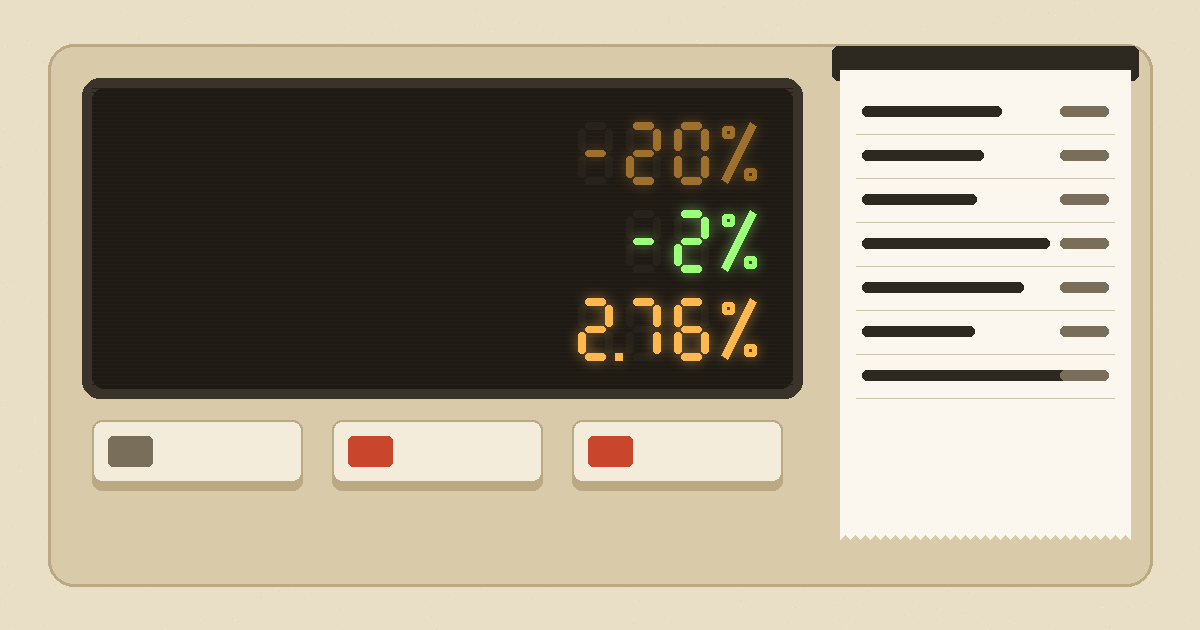
10 倍杠杆、逐仓,在 3,000 USDT 开多 2 ETH。仓位那一栏的收益率跳到了 −20%,再看价格,2,940,只跌了 2%。
接下来能走的路有三条:现在止损,在 2,940 再补 2 ETH,或者扛着不动。三条路的账并排是这样:
| 项目 | 止损 | 补 2 ETH | 扛着不动 |
|---|---|---|---|
| 现在的亏损 | 120 | 120 | 120 |
| 还押在仓位上的保证金 | 0 | 1,188 | 600 |
| 强平价估算 | — | 2,684.88 | 2,712 |
| 回到不亏,价格要涨 | — | 1.02% | 2.04% |
| 价格再跌 2% 时的亏损 | 120 | 355.20 | 237.60 |
| 一路跌到强平,亏掉约 | 120 | 1,188 | 600 |
单位都是 USDT,手续费和资金费放在各自那一节里算。最要紧的是最后两行,它们写的是价格继续往下走时三条路的亏损怎么分岔。止损那一列从此不动,另外两列跟着价格一起变,补过仓的那列变得最快。
合约收益率 −20% 等于价格跌了多少
先把「亏 20%」说清楚。仓位上显示的那个百分比,币安的盈亏说明页叫回报率,入口在交易界面【仓位】选项卡的【盈亏(回报率)】,算法是未实现盈亏 ÷ 开仓保证金,价格基准可以选标记价格或最新价。价格跌幅是现价比开仓价低了多少。两者之间隔着一个杠杆倍数,保证金按「名义价值 ÷ 杠杆」算时,收益率 ≈ 价格涨跌幅 × 杠杆。美国商品期货交易委员会(CFTC)给散户的虚拟货币交易风险提示也提醒过这一点:杠杆账户只出合约价值的一部分资金,风险跟着被放大。
那一页的开仓保证金按「合约规模 × 标记价格 ÷ 杠杆」算,页面上的数会和按开仓价算的差一点:这笔仓位按标记价 2,940 算是 −120 ÷ 588 ≈ −20.4%。下面统一拿按开仓价算的保证金 600 来除。
| 项目 | 数值 |
|---|---|
| 开仓名义价值 3,000 × 2 | 6,000 |
| 占用保证金 6,000 ÷ 10 | 600 |
| 现价 2,940 时浮亏(2,940 − 3,000)× 2 | −120 |
| 收益率 −120 ÷ 600 | −20% |
| 价格跌幅(2,940 − 3,000)÷ 3,000 | −2% |
再往前推一步:10 倍逐仓的多单,收益率大约到 −96% 才会被强平,也就是价格跌 9.6%、乘上 10 倍。−20% 时,保证金还剩 480,离 −96% 还隔着 76 个点;换成价格,是从 2,940 再跌 228 到 2,712,下面表里那个 7.76% 就是这么来的。
同样是 −20%,杠杆不同,处境差得很远。逐仓多单的强平价可以用「开仓价 ×(1 − 1 ÷ 杠杆 + 维持保证金率)」估,维持保证金率按币安 ETHUSDT、欧易 ETH-USDT 永续第 1 档的 0.40% 代入:
| 杠杆 | −20% 时的价格 | 价格跌了 | 强平价估算 | 离强平还剩 |
|---|---|---|---|---|
| 5 倍 | 2,880 | 4% | 2,412 | 16.25% |
| 10 倍 | 2,940 | 2% | 2,712 | 7.76% |
| 20 倍 | 2,970 | 1% | 2,862 | 3.64% |
5 倍时,−20% 离强平还有一大截;20 倍时,价格再跌 3.64% 就到了。看到收益率,先除以杠杆换成价格跌幅,再看离强平还剩多少,然后才轮到选哪条路。
换成空单,10 倍在 3,000 开空 2 ETH,价格涨到 3,060 时收益率就是 −20%;逐仓强平价估算换成开仓价 ×(1 + 1 ÷ 杠杆 − 维持保证金率)= 3,000 × 1.096 = 3,288,离现价 7.45%。止损、补仓的算法照搬,方向反过来。只有资金费不对称:费率为正时空单是收钱的一方,扛空单的那笔资金费账要反着记。
止损、补仓、扛单,同一笔 ETH 多单各亏多少
三条路的起点完全一样:2 ETH、均价 3,000、现价 2,940、逐仓保证金 600、浮亏 120。分岔的是往后还要花多少,以及最坏会亏多少。
止损:亏多少就定在多少
按市价平掉 2 ETH,吃单手续费按 0.05% 算,币安和欧易普通用户档的合约吃单费率都是这个数,等级不同的换成自己的费率。把这笔仓位的 600 保证金当成这次交易的本钱:
| 项目 | USDT |
|---|---|
| 价格亏损(3,000 − 2,940)× 2 | 120.00 |
| 开仓手续费 6,000 × 0.05% | 3.00 |
| 平仓手续费 5,880 × 0.05% | 2.94 |
| 这笔交易合计亏 | 125.94 |
| 600 本钱剩下 | 474.06 |
持仓期间要是跨过了资金费结算时点,还要加上或减去那几期的资金费。除此之外,这个数从平仓那一刻起就不再变了。止损唯一确定的东西,就是它把亏损定格在 125.94。
止损单按市价成交,算吃单。改用限价单挂在盘口等成交,按挂单 0.02% 算,平仓手续费从 2.94 降到 1.18,省 1.76。代价是价格跑得快时挂单可能一直没成交,亏损就不止 125.94 了。止损要的是确定能出场,我不建议为省这 1.76 去挂单。
补仓:强平价只挪了 27,押上的钱翻了一倍
在 2,940 按同样 10 倍再开 2 ETH。逐仓补仓要另外拿出新增保证金和这一笔的手续费,先确认合约账户里可用的钱够 588 + 2.94:
| 项目 | 数值 |
|---|---|
| 补仓名义价值 2,940 × 2 | 5,880 |
| 新增保证金 5,880 ÷ 10 | 588 |
| 补仓手续费 5,880 × 0.05% | 2.94 |
| 补完均价(6,000 + 5,880)÷ 4 | 2,970 |
| 补完强平价估算 2,970 × 0.904 | 2,684.88 |
| 强平价离现价 2,940 | 8.68% |
强平价从 2,712 挪到 2,684.88,只往下走了 27.12;离现价的距离从 7.76% 变成 8.68%,拉开不到一个百分点。押在这笔仓位上的保证金,却从 600 变成了 1,188。
补得更多也差不多。在 2,940 补 4 ETH,均价(6,000 + 11,760)÷ 6 = 2,960,强平价 2,675.84,离现价 8.99%,押上的保证金变成 1,776。10 倍逐仓里,补仓能把强平价推开的距离有个上限,就是 9.6%,补多少都越不过去。
好处也是真的,回本价从 3,000 降到 2,970,价格只要涨 1.02% 就不亏。坏处写在总表倒数第二行,价格要是再跌 2%,补过仓亏 355.20,不补亏 237.60。补仓把盈亏对价格的敏感度翻了一倍,两个方向都翻。价格要是真回到 3,000,补过仓的这笔赚 4 ×(3,000 − 2,970)= 120,扛单的刚好不亏;这多赚的 120,和下跌 2% 时多亏的 117.60,出自同一个原因:仓位翻了倍。
这里算的是逐仓。全仓里只补仓、不往账户转钱,强平价会反过来往现价靠,原因和算法写在合约补仓后强平价是远了还是近了那篇。
扛单:离强平 7.76%,资金费照算
扛着不动,眼下一分钱不花,可有两笔账一直在走。
第一笔是强平。逐仓强平价估在 2,712,价格从 2,940 再跌 7.76% 就到了。第二笔是资金费,它按「持仓名义价值 × 资金费率」计算,默认每 8 小时结算一次(UTC 00:00、08:00、16:00),行情极端时间隔会缩短,最短到每 1 小时一次。费率为正,多单付给空单;为负,空单付给多单。
费率每期都在变,下面按每期 +0.01% 假定:
| 项目 | USDT |
|---|---|
| 名义价值 2,940 × 2 | 5,880 |
| 每期资金费 5,880 × 0.01% | 0.588 |
| 每天 3 期 | 1.764 |
| 价格不动、扛 30 天 | 52.92 |
52.92 占这笔 600 保证金的 8.82%。结算要是改成每小时一次,同样的费率一天就是 24 期,约 14.11。扛的时间越长,这笔钱越接近一次止损的代价,而价格可能一点没动。
决定扛,也给它定个终点。比如把认输价放在 2,880,也就是开仓价下方 4%:
| 项目 | USDT |
|---|---|
| 价格亏损(3,000 − 2,880)× 2 | 240.00 |
| 开仓手续费 | 3.00 |
| 平仓手续费 5,760 × 0.05% | 2.88 |
| 走到认输价时合计亏 | 245.88 |
| 600 本钱剩下 | 354.12 |
有了这个终点,扛单最多亏 245.88 加上期间的资金费;没有它,最多亏的是整笔 600。
扛单最坏的结果是被强平。10 倍杠杆下,价格从 2,940 再跌 7.76%,这笔 600 USDT 的保证金可能全部亏光;补过仓的话,可能亏光的是 1,188。
三条路摆完,开仓前定过止损线、价格已经碰到的,按原计划止损。补仓把强平价推开不到一个百分点,却把可能亏掉的钱从 600 抬到 1,188;扛单眼下一分手续费不花,换来的是离强平只隔 7.76%、每期资金费照付。
止损之后,剩下的钱要赚回多少才算回本
「亏 20% 要涨 20% 才回本」是错的,原因有两层。
一层是普通的百分比:剩下的钱变少了,要赚回同样多的数,比例就得更高,公式是 1 ÷(1 − 亏损比例)− 1。另一层是合约特有的:这个比例是收益率,要换成价格涨幅,还得除以杠杆,再把手续费和资金费加回来。
| 项目 | 数值 |
|---|---|
| 止损后剩下的本钱 | 474.06 |
| 要赚回 600 − 474.06 | 125.94 |
| 不计手续费:1 ÷(1 − 20%)− 1 | 25.00% |
| 计手续费:125.94 ÷ 474.06 | 26.57% |
| 下一笔同样 10 倍,价格要朝你的方向走 26.57% ÷ 10 | 2.66% |
收益率亏了 20%,下一笔做对 2.66% 左右就回本,用不着价格涨 20% 或 25%。这还没算下一笔自己的手续费。
把两条能回本的路都算上手续费,再给扛单加上 7 天资金费(仍按每期 +0.01% 的假设,名义价值按 2,940 粗算,7 天约 12.35),并排比一下。表里 P 是扛单的回本价,x 是止损后新开那一笔要做对的价格幅度:
| 项目 | 扛单等价格回来 | 止损后新开一笔 10 倍 |
|---|---|---|
| 要覆盖的成本 | 开仓费 3.00 + 平仓费 + 资金费 12.35 | 125.94 + 新一笔开平仓费约 4.74 |
| 回本方程 | 2(P − 3,000)= 3.00 + 0.001P + 12.35 | 4,740.6 × x = 125.94 + 4.74 |
| 解出来 | P ≈ 3,009.18 | x ≈ 2.76% |
| 从 2,940 起算,价格要走 | 2.35% | 2.76% |
数字上扛单回本近一点,2.35% 对 2.76%,差 0.41 个百分点。扛的天数越多,资金费越厚,这个差距越小;费率要是转负,扛单反而能收到一点资金费。
想把下一笔开到 20 倍、让回本幅度减半,也能算:26.57% ÷ 20 ≈ 1.33%,看上去快了一倍。可 20 倍逐仓的强平价离开仓价只有 1 − 0.954 = 4.6%,和前面杠杆对照表的 20 倍一行是同一回事。回本要走的路短了,走到强平的路也一起变短。
止损后要做对 2.76%,比扛单的 2.35% 远一点,可那是在一个保证金还剩 474.06、方向和价位都能重新选的账户上做。