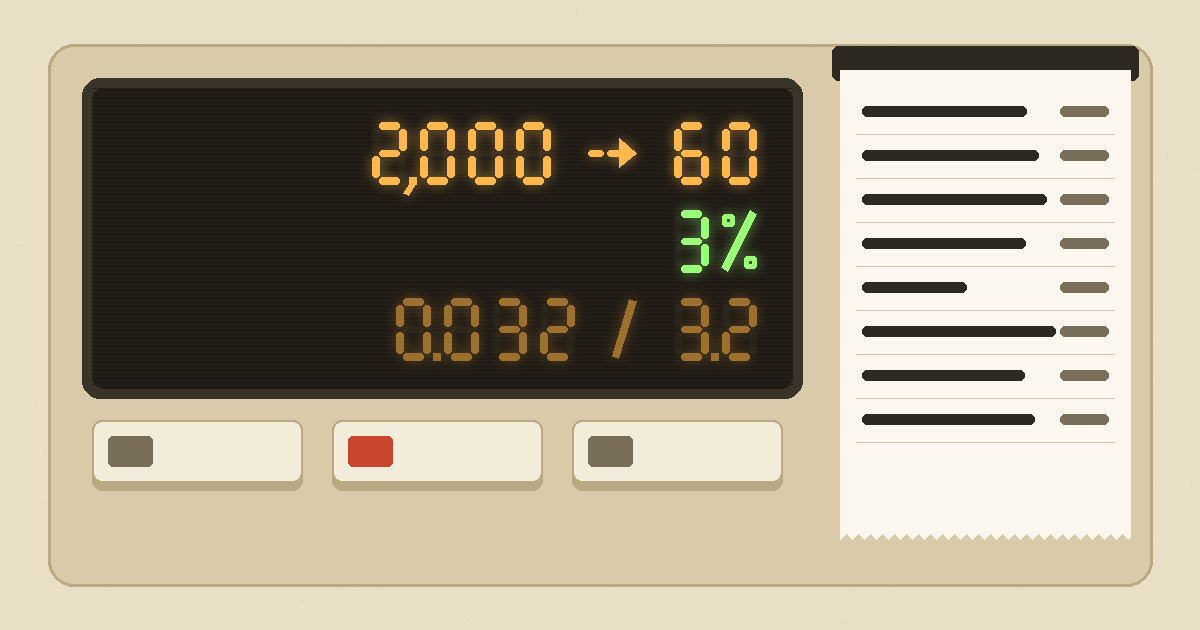
合约的仓位管理,落到一笔单上就是一条除法:这一笔最多愿意亏的钱,除以每个币从开仓价走到止损价要亏的钱,得到的就是该开的数量。余额 2,000 U、这一笔愿亏 60 U、止损放在 3% 外,算出来名义价值是 2,000 U,62,500 开仓时就是 0.032 BTC。杠杆不在这条式子里。它决定这笔单押进去多少保证金、强平价离你多远,不决定碰到止损时亏多少。
所以下单前手上要有两个数:愿亏多少,止损放在哪。止损位置来自你对行情的判断;愿亏多少没有标准答案,只能给一个区间。
这一笔最多亏多少,占余额几成由你定
这个数可以按余额的比例来定。比例多少,交易所规则里没有,只能你自己定。我建议放在余额的 0.5% 到 3% 之间,理由是连续止损时余额掉得有多快。
假设每一笔都按当时余额的同一个比例定可亏金额,连续止损 10 笔:
| 每笔可亏占余额 | 连亏 10 笔后余额剩 | 要回到原余额还得赚 |
|---|---|---|
| 0.5% | 95.1% | 5.1% |
| 1% | 90.4% | 10.6% |
| 2% | 81.7% | 22.4% |
| 3% | 73.7% | 35.6% |
| 5% | 59.9% | 67.0% |
算法:剩下的比例 =(1 − 每笔比例)的 10 次方;还得赚 = 1 ÷ 剩下的比例 − 1。
3% 往上,每多一点,回本的难度涨得比亏损快。5% 那一行连亏十笔丢掉四成,剩下的钱要赚 67% 才回到原点,上沿放在 3% 就是因为这个。
下沿没有硬限制,0.5% 一笔的坏处只是赚得也慢。一个还没验证过的做法,先放在下沿附近更稳妥。
同时开着几笔单,风险要加起来看。三笔各 2%,一起碰到止损,就是一次亏掉余额的 6% 左右;方向相同的几笔,行情一反向,可能要一起认。
下面的算例用 3%:余额 2,000 U(即 USDT),这一笔愿亏 60 U。3% 是区间上沿,平时不必每笔都用满。
止损距离怎么换成开仓数量,2,000 U 的账户算一遍
数量 = 可亏金额 ÷ |开仓价 − 止损价|
单位是「U ÷ 每个币亏的 U」,得到的是币数。止损距离用百分比写时,还有个更省事的版本:名义价值 = 可亏金额 ÷ 止损距离。60 ÷ 3% = 2,000 U,不管开仓价是多少,这一笔的名义价值都是 2,000 U。
拿 BTC 永续的一笔多单来算,开仓价按 62,500 假定:
| 项目 | 数值 |
|---|---|
| 账户余额(U) | 2,000 |
| 这一笔愿亏,余额的 3%(U) | 60 |
| 开仓价 | 62,500 |
| 止损价 62,500 ×(1 − 3%) | 60,625 |
| 每个 BTC 亏 62,500 − 60,625(U) | 1,875 |
| 数量 60 ÷ 1,875(BTC) | 0.032 |
| 名义价值 0.032 × 62,500(U) | 2,000 |
| 按币下单,数量框填 | 0.032 |
| 按张下单,0.032 ÷ 0.01,张数框填 | 3.2 |
名义价值正好等于余额,这不是巧合:可亏比例 3% 和止损距离 3% 一样大,这笔单相当于账户用 1 倍在做。止损拉近到 1%,同样亏 60 U,名义价值就是 6,000 U,账户实际承担的杠杆变成 3 倍。
账户实际杠杆 = 可亏比例 ÷ 止损距离,它是算出来的,和下单页上设的倍数是两回事。
碰到止损时,真实亏损会比 60 多一点,多的是手续费。吃单费率取 0.05%,是币安、欧易合约普通用户档的吃单费率;等级不同或费率调过的,换成自己费率页上的数再算。开仓 2,000 × 0.05% = 1.00 U;止损按市价平掉,名义 0.032 × 60,625 = 1,940 U,手续费 0.97 U;合计 1.97 U。
想把手续费也装进 60 U 里,就把它摊进每个币的亏损,再除一次:
| 项目 | 数值 |
|---|---|
| 每个 BTC 的价格亏损(U) | 1,875 |
| 每个 BTC 的开平手续费(62,500 + 60,625)× 0.05%(U) | 61.5625 |
| 每个 BTC 合计亏(U) | 1,936.5625 |
| 数量 60 ÷ 1,936.5625(BTC) | 0.03098 |
| 按币填,步长 0.001 向下取整 | 0.030 |
| 按张填,步长 0.01 张向下取整 | 3.09 张 |
止损单按市价成交,还可能有滑点,成交价比 60,625 更差,这部分没法事先算准。手续费占可亏金额的比例,大约是「双边费率 ÷ 止损距离」:0.1% ÷ 3% ≈ 3.3%。止损拉近到 0.5%,手续费就要吃掉可亏金额的两成。止损放得越近,这笔账里手续费越重。
同一笔单,币安按币填、欧易按张填
币安的 U 本位合约按币的数量下单,界面上没有「张」;欧易的永续按张下单,BTC-USDT-SWAP 一张面值 0.01 BTC,乘数 1。换算只有一条:张数 = 币数 ÷(面值 × 乘数)。
两所的步长不同(币安 BTCUSDT 步长 0.001 BTC、最小名义 50 U,欧易 BTC-USDT 永续步长 0.01 张),开仓价不凑整时,取整的结果也不同。把开仓价换成 63,000,止损距离还是 3%,每个币亏 1,890 U:
| 项目 | 按币(步长 0.001) | 按张(步长 0.01 张) |
|---|---|---|
| 算出的数量 60 ÷ 1,890 | 0.031746 BTC | 3.1746 张 |
| 向下取整后填 | 0.031 | 3.17 |
| 折合 BTC | 0.031 | 0.0317 |
| 碰到止损亏,不计手续费(U) | 58.59 | 59.91 |
一律向下取整。往上进位,可亏金额就被悄悄抬高了。币安的 BTCUSDT 另有一条最小名义 50 U 的限制,只有可亏金额很小、止损又放得远的时候才会碰到:比如只愿亏 1 U、止损 3%,名义只有 33 U,单子下不出去。
ETH、SOL 一张的面值和 BTC 不一样,面值在哪一页查、换算和取整怎么做,写在按张和按币的下单量换算那篇。
杠杆最多开几倍,强平价才不会落在止损价前面
名义价值定了以后,杠杆只改变要押多少保证金:保证金 ≈ 名义价值 ÷ 杠杆。碰到止损时亏的,仍然是那 60 U 加手续费。
但杠杆会挪动强平价。逐仓时,多单强平价可以按「开仓价 ×(1 − 1 ÷ 杠杆 + 维持保证金率)」估。维持保证金率取 0.40%,也就是币安、欧易 BTC 永续第 1 档的数。还是 62,500 开多、止损 60,625、名义 2,000 U:
| 杠杆 | 押的保证金(U) | 强平价估算 | 离开仓价 | 价格下跌时先碰到 |
|---|---|---|---|---|
| 2 倍 | 1,000 | 31,500 | 49.6% | 止损 |
| 5 倍 | 400 | 50,250 | 19.6% | 止损 |
| 10 倍 | 200 | 56,500 | 9.6% | 止损 |
| 20 倍 | 100 | 59,625 | 4.6% | 止损 |
| 25 倍 | 80 | 60,250 | 3.6% | 止损,只隔 0.6 个百分点 |
| 30 倍 | 66.67 | 60,666.67 | 2.93% | 强平 |
30 倍那一行,强平价 60,666.67 在止损价 60,625 上面。价格往下走,先到的是强平线,止损单根本轮不到触发。能让止损先触发的杠杆上限,可以从「止损距离 + 维持保证金率 < 1 ÷ 杠杆」解出来:1 ÷(3% + 0.40%)≈ 29.4 倍。
做空是镜像。止损放在开仓价上方 3%,也就是 64,375,数量照样是 60 ÷ 1,875 = 0.032 BTC。逐仓空单的强平估算换成「开仓价 ×(1 + 1 ÷ 杠杆 − 维持保证金率)」,30 倍时是 62,500 × 1.029333 ≈ 64,333.33,同样比止损价先到。29.4 倍这条线,对空单一样适用。
估算式按账户只有这一笔、处在第 1 档来化简,没算手续费、资金费和滑点,真实强平会比它来得早一点,所以 29.4 倍不能贴着用;式子怎么化简来的,在补仓与强平公式页。这个例子我建议不超过 10 倍:止损价和强平价之间隔着 6.6 个百分点,止损单滑一点也碰不到强平线。想换别的开仓价和杠杆再估一遍,补仓计算器用的是同一条逐仓近似式。
全仓时,这张表就不成立了。押在这笔单后面的是整个合约账户的余额,强平价会远得多;可要是止损单没挂上,或者行情直接跳过了止损价,能亏掉的就不止 60 U。
合约有杠杆,可能亏光全部本金。这笔单按逐仓开,最多赔掉押进去的那份保证金,10 倍时是 200 U;按全仓开而止损单没成交,亏损就不会停在 60 U,账户里的 2,000 U 都可能赔进去。
下单前,按这个顺序把数填一遍:
- 用余额乘你定的比例,得出这一笔愿亏多少 U。
- 定止损价,算出每个币从开仓价到止损价亏多少 U,手续费按双边费率加进去。
- 两个数相除得到币数;按张下单的,再除以一张的面值。
- 按步长向下取整,填进数量框或张数框。
- 选杠杆,确认强平价估算在止损价外面,并且隔着一段。
- 下单的同时挂好止损单。
已经开着仓、当初没这样算过的,把式子倒过来用:持仓数量 × 每个币到止损价的距离,就是这笔单眼下真正押着的钱。这个数比你定的上限大,减掉一部分仓位,比把杠杆调低管用。调杠杆只会改押进去的保证金,碰到止损时那笔亏损一分不少。仓位已经浮亏、在止损、补仓和扛单之间拿不定的,浮亏 20% 的三条路把每条路各亏多少算了一遍。